

BuyHome.ge
+995 595 33 78 33


Смена работы перед ипотечной сделкой: что сообщить банку и когда
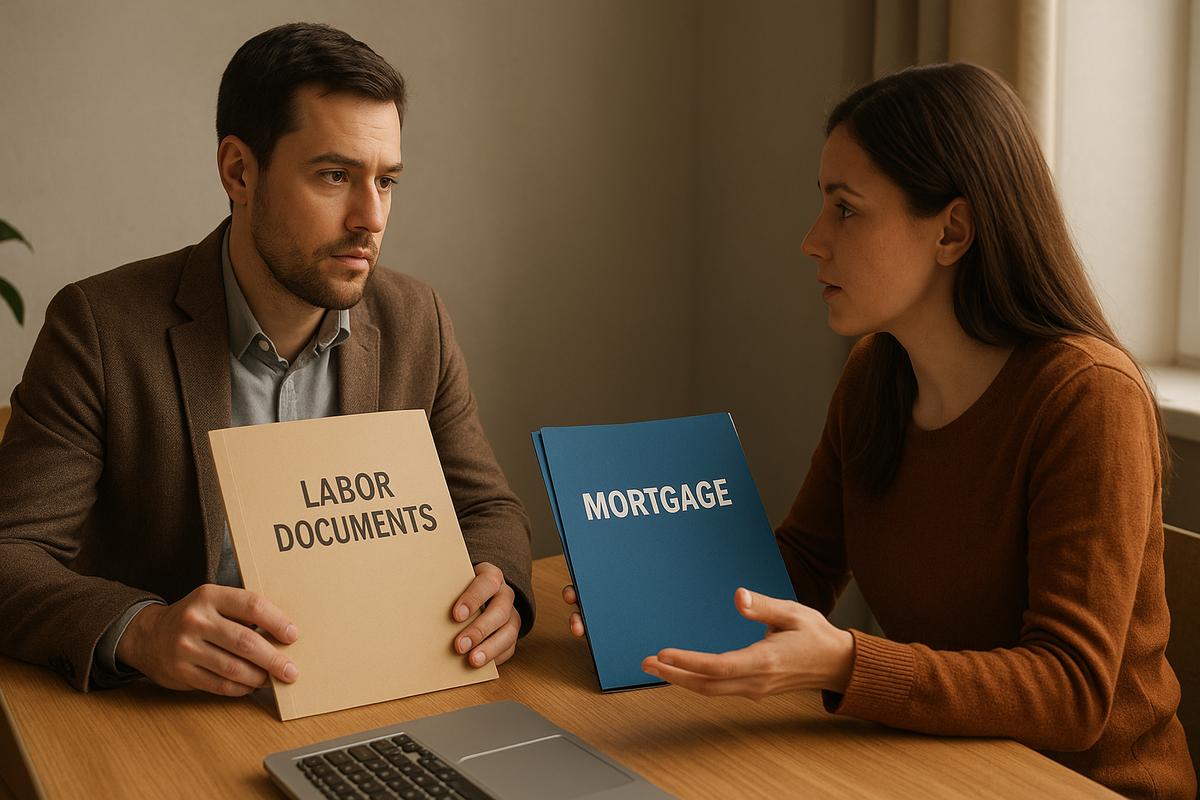
Смена работы перед ипотечной сделкой: что сообщить банку и когда
Во время покупки квартиры может появиться новое предложение о работе. Покупатель уже общается с банком и продавцом, поэтому возникает вопрос: изменится ли ипотечное решение и когда сообщать об увольнении или новом договоре?
Сообщайте банку об изменениях достоверно и уточняйте последствия до новых обязательств перед продавцом. Сам факт смены работы не означает автоматический отказ или сохранение прежнего решения.
🔎 Три момента для согласования
| Когда меняется работа | Что сделать |
|---|---|
| До заявки | Указать актуальный статус и спросить, какие документы нужны |
| Во время рассмотрения | Сообщить менеджеру, обновить сведения и сроки |
| После предварительного решения | Уточнить, требуется ли новая проверка до выдачи |
Проверьте также свои обязанности по действующим документам. Предварительное решение по заявке и выполнение всех условий выдачи — разные этапы.
Какие сведения могут измениться
Банку может понадобиться информация о новом работодателе, дате начала, форме договора, доходе и документах, подтверждающих фактические выплаты. Если есть перерыв между работами или испытательный срок, объясните обстоятельства как они есть.
Не существует одного универсального срока работы, который можно обещать всем заявителям. Требования зависят от банка, продукта и ситуации. Не скрывайте изменение и не представляйте будущий доход как уже полученный.
📝 Порядок до задатка
- Сообщите менеджеру предполагаемую или произошедшую смену.
- Уточните, какие документы банк принимает и когда.
- Спросите, сохраняется ли рассмотрение и нужна ли новая оценка.
- Получите обновлённые сроки и условия в письменном виде.
- Обсудите с продавцом реальный график и последствия задержки.
- Прежде чем переводить деньги, проверьте условия возврата с юристом.
Если трудовой договор ещё не подписан, так и сообщите. Банковский ответ о возможности рассмотрения не является окончательным одобрением финансирования.
Условный пример
Покупатель получил предварительное решение и затем согласовал новую должность. До перевода задатка он сообщает дату перехода и запрашивает список документов. Банк в этом вымышленном примере просит обновить подтверждения и пересматривает срок.
Пример не предсказывает решения банка. Если продавец не готов ждать, стороны обсуждают условия сделки заново, а не рассчитывают на неподтверждённую дату выдачи.
Что спросить банку
- Нужно ли обновить заявку и подтверждения дохода?
- Какие документы по новой работе принимаются?
- Влияет ли переход на сумму и срок рассмотрения?
- Остаётся ли прежнее решение действующим и при каких условиях?
- Какие шаги ещё нужны до перечисления продавцу?
- Как безопасно передать документы?
Храните ответы вместе с датой и уточняйте, какие из них предварительные. Не отправляйте личные данные через случайные каналы.
Частые вопросы
Смена работы означает отказ?
Нет. Решение принимается индивидуально.
Можно сообщить после сделки?
Не откладывайте: проверьте обязанности и сообщите банку, когда обстоятельства меняются.
Предварительное решение гарантирует выдачу?
Нет. Уточните оставшиеся условия и итоговое решение кредитора.
Финансовые сведения проверены 31 октября 2026 года. Для общего понимания процесса прочитайте гид BuyHome об ипотеке или подберите квартиру в каталоге.
Дата добавления: 17.11.26
Похожие статьи
Категории по теме

Ипотека в Грузии (для граждан и иностранцев)
Ипотека в Грузии для граждан и иностранцев: условия банков, процентные ставки, первоначальный взнос, требования к документам и пошаговое оформление кредита.

Банки и ставки
Банки Грузии и ипотечные ставки — обзор ключевых банков, актуальных процентов, требований к заёмщикам и различий условий для граждан и иностранцев.

Первоначальный взнос
Первоначальный взнос при покупке недвижимости в Грузии — ключевой фактор сделки. Разбираем минимальные требования банков и застройщиков, реальные суммы, способы снижения взноса и типичные ошибки покупателей.

Калькуляторы и расчёты
Калькуляторы и расчёты для недвижимости в Грузии: ROI, ипотека, аренда, расходы и срок окупаемости. Формулы, примеры и готовые модели для инвестора.
Преимущества покупки недвижимости на BuyHome.ge

Лучшие цены на недвижимость
Без комиссий с покупателя
Актуальная недвижимость на сайте
Бесплатный подбор недвижимости
Бесплатное сопровождение сделки
Бесплатные консультации экспертов

Оставьте заявку
на консультацию!

Недвижимость в Грузии:
Покупка, продажа и инвестиции
Контакты

+995 595 33 78 33

+995 595 33 78 33

info@buyhome.ge
© 2026 BuyHome. Все права защищены.