

BuyHome.ge
+995 595 33 78 33


Страхование квартиры у моря в Грузии: какие исключения проверить в полисе
Страхование квартиры у моря в Грузии: какие исключения проверить в полисе
Квартира у моря может использоваться круглый год, только для отпусков или для аренды. Для страхования это разные исходные ситуации. Один и тот же привлекательный заголовок «защита жилья» не объясняет, какие повреждения оплачиваются, что считается исключением и какие обязанности остаются у собственника.
Выбирать полис стоит по вашим сценариям ущерба и условиям договора, а не только по цене и общей страховой сумме. Для квартиры в Батуми особенно полезно отдельно разобрать воду, длительную сырость, ответственность перед соседями и периоды, когда жильё пустует.
Сначала опишите, как используется квартира
Перед запросом предложений подготовьте короткое описание: адрес, состояние, площадь, назначение помещений, кто проживает, сдаётся ли объект, как долго владелец отсутствует и кто проверяет квартиру.
Сообщите о ремонте, известных повреждениях и особенностях имущества. Не пытайтесь представить сдаваемую квартиру как постоянно занятое личное жильё ради удобного тарифа. Несовпадение фактических обстоятельств с заявленными может стать отдельной проблемой при разборе события.
Если условия использования меняются после покупки полиса, уточните у страховщика порядок уведомления. Например, квартира стала сдаваться или планируется длительный отъезд. Получайте ответ применительно к своему договору, а не к рекламе продукта.
Что именно страхуется: четыре разных вопроса
Разделите предмет защиты:
- Конструктив: те элементы здания и квартиры, которые перечислены в условиях.
- Отделка: покрытие стен и пола, встроенные решения — в пределах определения договора.
- Движимое имущество: мебель, техника и другие включённые категории.
- Ответственность: обязательства перед другими людьми при предусмотренных договором обстоятельствах.
Страхование собственной отделки не следует автоматически считать страхованием ущерба соседям. А большой лимит на конструктив не доказывает такой же лимит на технику.
Попросите показать, где в предложении указаны каждый объект, его сумма и перечень рисков. Если категория не названа или её смысл неясен, задайте вопрос до оплаты.
Вода: выясните источник и механизм повреждения
Слово «затопление» может объединять в бытовой речи разные события: повреждение трубы, вода от соседей, проникновение через окно, неисправность общей системы, осадки или другое природное событие. Для договора важны конкретные определения.
Попросите страховщика разобрать ваши сценарии по отдельности:
- повреждение собственной трубы;
- вода из квартиры выше;
- авария общего стояка;
- вода через незакрытое окно;
- повторная протечка после прежнего повреждения;
- вода с террасы или через конструктивный дефект.
Не задавайте только вопрос «от воды страхуете?». Просите указать покрытие, исключение, лимит и необходимые действия по каждому сценарию. Один ответ «да» без привязки к условиям не заменяет проверку.
Сырость, плесень и постепенное повреждение
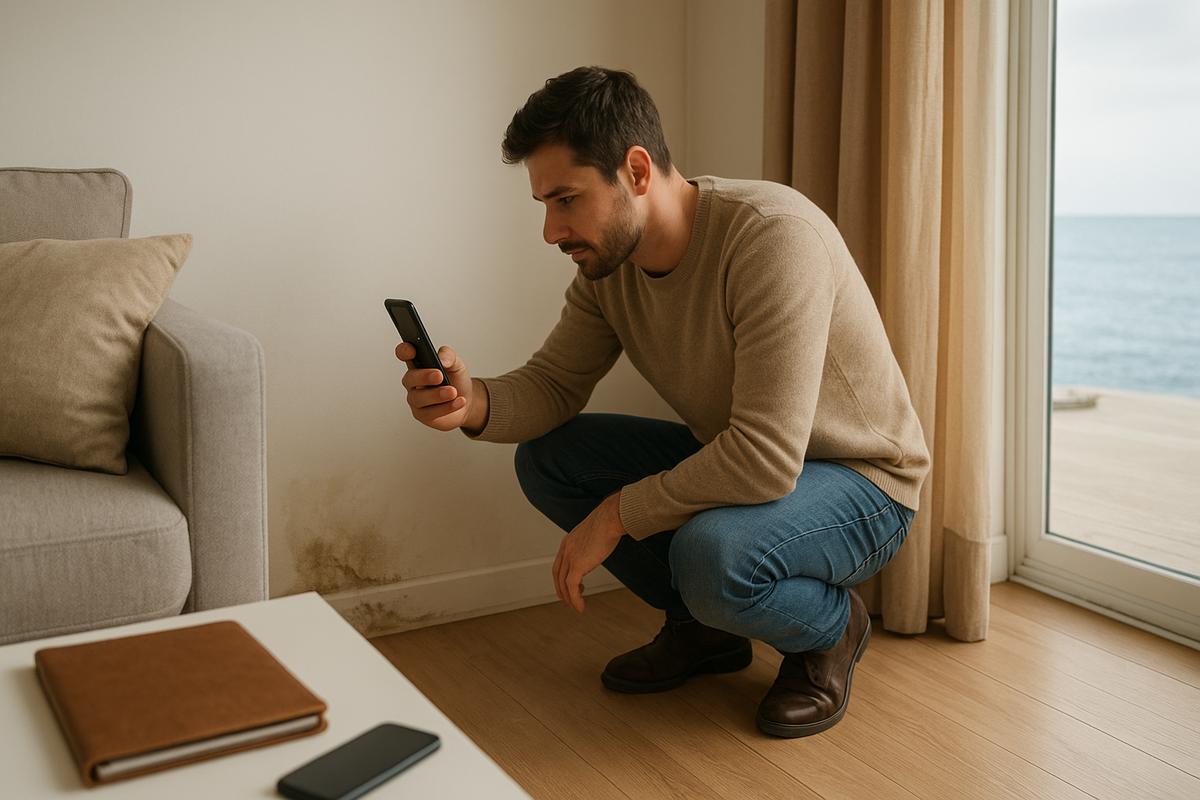
Владелец может заметить пятно на стене внезапно, хотя причина развивалась давно. Поэтому момент обнаружения и механизм ущерба нужно рассматривать отдельно.
Уточните, как договор относится к длительной влажности, конденсату, плесени, износу, недостаткам обслуживания и строительным дефектам. Не предполагайте, что всё перечисленное обязательно покрывается или обязательно исключено: значение имеет конкретный текст и обстоятельства.
Если в квартире уже есть следы влаги, документируйте состояние и получите техническую оценку причины. Страховой полис не является способом заменить устранение известной проблемы.
Уточните, как полис рассматривает повторный ущерб от той же причины: нужно ли подтвердить устранение предыдущего повреждения и какие документы для этого подходят.
Если собственник уезжает на несколько месяцев
Это один из самых существенных вопросов для квартиры, используемой сезонно. Проверьте, как договор определяет отсутствие, присмотр и допустимую продолжительность такого периода.
Спросите, сколько времени квартира может оставаться без присмотра, как договор определяет присмотр и нужно ли отдельно согласовать длительное отсутствие.
Не считайте редкий визит знакомого достаточным присмотром без проверки условий: получите письменное разъяснение.
До отъезда спросите письменно:
- как определяется присмотр;
- учитываются ли визиты доверенного лица;
- какие подтверждения требуются;
- можно ли согласовать иной режим;
- какие системы должны оставаться включёнными;
- необходимо ли уведомлять о длительном отсутствии.
Если вы не можете выполнить требования, подберите соответствующие условия, а не рассчитывайте на устное заверение менеджера.
Что меняется, если квартира сдаётся
Опишите реальный формат: длительная аренда, краткие заезды или сочетание личного проживания и аренды. Уточните, кто отвечает за состояние имущества и как страхователь получает информацию о происшествии.
Отдельно обсудите повреждение арендатором, ответственность владельца перед проживающими и потерю дохода после страхового события. Это разные задачи.
Попросите отдельно указать, какие риски при сдаче квартиры входят в базовый полис, какие требуют дополнительного покрытия и какие исключены. Проверьте лимиты и условия каждого выбранного покрытия.
Не обещайте арендатору, что страховка снимает с него любую ответственность. Взаимодействие полиса и договора аренды необходимо уточнять отдельно.
Франшиза, лимиты и стоимость восстановления
Страховая сумма — не обещание выплатить её при любом повреждении. Сначала проверяются страховой случай и условия, затем применимый лимит, франшиза и порядок расчёта.
Обратите внимание:
- есть ли отдельный лимит на воду, технику или ответственность;
- как рассчитывается франшиза;
- применяется ли ограничение к одному событию или всему периоду;
- учитывается ли износ;
- как определяется стоимость восстановления;
- что происходит при недостаточной заявленной стоимости имущества.
Не сравнивайте только общие суммы. Два полиса с одинаковым крупным лимитом могут по-разному работать именно для наиболее вероятного для вас сценария.
Учебный пример двух предложений
Ниже вымышленные условия — это не тарифы и не предложения страховых компаний. Предположим, покрываемый ущерб составляет 8 000 GEL, а договорный порядок в обоих примерах предусматривает вычет франшизы после применения лимита.
| Параметр | Условный полис А | Условный полис Б |
|---|---|---|
| Лимит для рассматриваемого повреждения | 5 000 GEL | 10 000 GEL |
| Франшиза для примера | 500 GEL | 1 000 GEL |
| Расчёт по заданной схеме | 5 000 − 500 | 8 000 − 1 000 |
| Результат учебного расчёта | 4 500 GEL | 7 000 GEL |
В реальном договоре порядок может быть другим. Если событие исключено, арифметика лимита не делает его покрываемым. Пример нужен для сравнения механики, а не для прогнозирования выплаты.
Документы на имущество: подготовьте их заранее
Составьте перечень существенных вещей: категория, модель, серийный номер при наличии, состояние, ориентир стоимости и доступные подтверждения приобретения. Сохраните фотографии квартиры и имущества в отдельном доступном месте.
Уточните у страховщика, какие доказательства он принимает для старой техники или вещей без чеков. Не обещайте себе, что одних фотографий будет достаточно, но и не считайте отсутствие оригинального чека автоматическим отказом без изучения условий.
Отдельно проверьте ограничения для ценностей, дорогого оборудования и имущества, находящегося на балконе или вне помещений. Не предполагайте их включение по одной формулировке «домашние вещи».
Какие обязанности действуют при происшествии
До события узнайте канал и сроки уведомления, необходимые документы, порядок осмотра и согласования ремонта.
При происшествии прежде всего обеспечьте безопасность людей и обращайтесь в соответствующие службы при необходимости. Предпринимайте доступные безопасные меры против увеличения ущерба, не вмешиваясь в опасные системы самостоятельно.
Зафиксируйте обстоятельства и свяжитесь со страховщиком. До удаления повреждённых вещей или полного ремонта уточните требования к сохранению доказательств; необходимые срочные действия и их причину документируйте. Не откладывайте безопасность ради ожидания фотографий или осмотра.
Не делайте недостоверных заявлений о времени, причине и стоимости повреждения. Если обстоятельства пока неизвестны, так и укажите.
Как сравнить два реальных полиса
Дайте обоим страховщикам одинаковое описание квартиры и задайте одинаковые вопросы. Результат удобно свести в таблицу:
| Вопрос | Что записать из предложения |
|---|---|
| Вода | Определения рисков, исключения, отдельный лимит |
| Сырость и дефекты | Прямое условие и объяснение применительно к квартире |
| Пустующее жильё | Срок, определение присмотра, согласованные исключения |
| Аренда | Допустимый формат и дополнительные покрытия |
| Имущество | Категории, суммы, оценка и доказательства |
| Соседи | Наличие и границы ответственности |
| Происшествие | Уведомление, осмотр и документы |
Если ответы различаются, попросите ссылку на соответствующий пункт. Сохраните полис, правила, приложения и согласованные изменения вместе. Скриншот рекламного блока не заменяет комплект условий.
FAQ: вопросы владельцев квартиры у моря
Страховка оплатит любую плесень?
Нельзя сделать такой вывод по названию полиса. Нужны причина, обстоятельства и проверка конкретного покрытия и исключений.
Если есть страховка по ипотеке, больше ничего проверять не нужно?
Нужно посмотреть, что именно включено, кто указан участниками договора и какие категории имущества защищены. Цели банковского требования и личного покрытия могут различаться.
Квартиру можно оставить пустой на всю зиму?
Пользование собственным жильём и условия страхования — разные вопросы. Убедитесь, что выбранный договор учитывает ваш реальный режим отсутствия.
Самый дешёвый полис невыгоден?
Не обязательно. Сравнивайте подходящее покрытие, ограничения и свои потребности. Низкая цена сама по себе не говорит ни о качестве, ни о достаточности защиты.
С чего начать владельцу
Опишите использование квартиры, выберите значимые сценарии и получите письменные предложения с полными условиями. Страховка должна дополнять обслуживание, устранение неисправностей и понятный доступ доверенного лица, а не подменять их.
Если вы только выбираете жильё, посмотрите недвижимость на BuyHome. Мы поможем подобрать объект под ваш сценарий владения; страховое покрытие и условия выплаты необходимо отдельно согласовать со страховщиком.
Дата добавления: 01.11.26
Похожие статьи

Категории по теме

Налоги и сборы (покупка и аренда)
Гид по налогам и расходам при покупке и аренде недвижимости в Грузии: регистрация сделки, сопутствующие платежи, налог на аренду, льготы, сроки и примеры расчётов.

Законодательство о недвижимости в Грузии
Ключевые нормы законодательства о недвижимости в Грузии: право собственности, регистрация в реестре, сделки купли-продажи и аренды, основные ограничения и практические советы для граждан и иностранцев.

Договоры с застройщиками
Разбор договоров с застройщиками в Грузии: рассрочка и график платежей, сроки сдачи, гарантии, штрафы и условия расторжения. Что обязательно проверить перед подписанием и как снизить риски покупателя.

Риски и безопасность сделки
Проверка продавца и объекта в Грузии перед покупкой: реестры, документы, обременения и риски. Что важно уточнить до сделки, чтобы защитить себя и купить недвижимость без неприятных сюрпризов.
Преимущества покупки недвижимости на BuyHome.ge

Лучшие цены на недвижимость
Без комиссий с покупателя
Актуальная недвижимость на сайте
Бесплатный подбор недвижимости
Бесплатное сопровождение сделки
Бесплатные консультации экспертов

Оставьте заявку
на консультацию!

2026 © Все права защищены